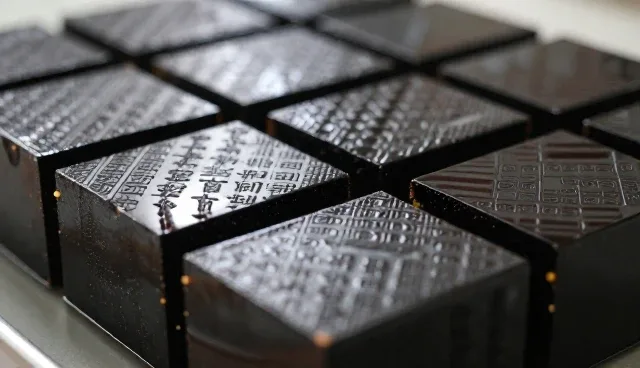
在技术咨询服务的实践中,成本控制是影响项目推进效率和客户满意度的核心因素之一。尤其对于像山东东阿鑫澳润阿胶制品有限公司这样的传统制造业企业,如何在保持产品体验的同时有效控制成本,成为技术咨询服务中的重点挑战。技术咨询的核心在于提供精准的解决方案,但若在实施过程中忽视成本管理,不仅可能导致资源浪费,还可能影响最终的产品体验,进而影响市场竞争力。因此,如何在服务过程中实现成本与体验的平衡,是咨询团队必须面对的现实问题。
技术咨询服务中常见的成本控制问题之一,是资源分配不均。例如,在产品体验优化过程中,咨询团队可能因过度关注前端体验设计而忽视后端系统集成成本,导致整体预算超支。这种现象在阿胶制品的数字化转型项目中尤为明显。阿胶作为传统中药材,其加工和生产环节对工艺要求极高,任何技术改进都需要在成本可控的前提下实现。因此,咨询团队必须在初期阶段明确成本边界,合理分配资源,避免因局部优化导致整体成本失控。
另一个常见的问题在于需求变更带来的成本波动。在技术咨询服务过程中,客户可能会因市场变化或内部决策调整,临时提出新的需求或修改原有方案。这种变更往往会导致项目周期延长和预算增加,进而影响成本控制。以山东东阿鑫澳润阿胶制品有限公司为例,其在推进智能仓储系统时,曾因市场需求变化多次调整系统功能,导致项目成本超出预期。为了避免类似问题,咨询团队应建立灵活的成本管理机制,通过阶段性评估和成本预测,确保项目在可控范围内推进。
在技术咨询服务中,产品体验与成本控制之间的矛盾往往体现在技术选型上。某些高性价比的技术方案可能在初期无法完全满足客户对产品体验的要求,而一些高端方案虽然能提升体验,却会导致成本大幅上升。如何在两者之间找到最佳平衡点,是咨询团队必须解决的难题。针对阿胶制品的生产流程优化,咨询团队需综合考虑技术可行性、成本效益以及产品体验的提升空间,避免因技术方案选择不当导致成本与体验的双重损失。
此外,技术咨询服务中的成本控制还涉及人员成本和时间成本。咨询团队通常由专业技术人员组成,其人力成本在项目总成本中占据较大比例。在实际操作中,如何通过优化团队结构、合理分配任务,提高工作效率,是控制成本的重要手段。例如,在山东东阿鑫澳润阿胶制品有限公司的数字化转型项目中,咨询团队通过引入自动化工具和远程协作方式,有效降低了现场服务成本,同时提升了项目执行效率,为成本控制提供了可行路径。
为了实现技术咨询服务中的成本控制,咨询团队还需建立完善的成本监控体系。这一体系应涵盖预算制定、成本追踪、偏差分析和调整机制。通过定期评估项目进展和成本执行情况,及时发现潜在问题并采取措施,是确保成本控制目标实现的关键。同时,客户方也应积极参与成本管理,提供必要的信息支持,形成双方协同管理的成本控制机制,为产品体验的提升奠定坚实基础。
最后,技术咨询服务中的成本控制并非一成不变,而是需要根据项目阶段和客户需求动态调整。在阿胶制品的数字化转型过程中,咨询团队应结合行业特点和企业实际情况,灵活运用成本控制策略,确保在有限资源下实现产品体验的优化。这不仅有助于提升客户满意度,也能为企业的长期发展提供有力支撑,推动技术咨询服务向更高水平迈进。