在制造业中,来料成本控制是企业优化资源配置、提升利润空间的重要手段之一。然而,来料成本控制的实施并非适用于所有企业,其效果与适用性往往受到产品特性、供应链结构以及企业自身管理能力的制约。因此,如何准确识别来料成本控制的适用场景,并在实际操作中克服其限制条件,成为企业实现精细化管理的关键。
一、来料成本控制的适用场景
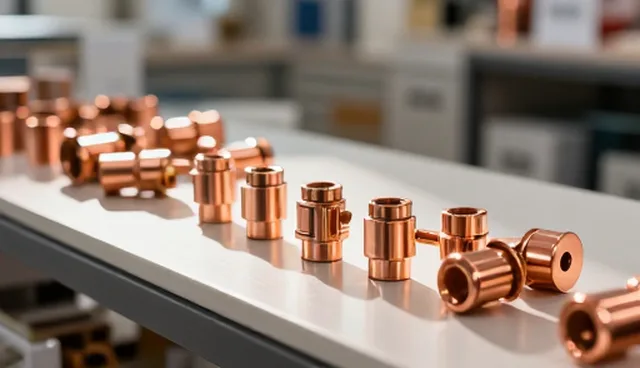
来料成本控制主要适用于那些对原材料品质要求较高、且原材料采购占整体成本比重较大的企业。例如,在精密五金制造中,来料质量直接关系到产品的性能表现和使用寿命。若企业能通过严格筛选供应商、优化采购流程、建立来料质量追溯体系等方式,有效降低原材料损耗与不良品率,那么来料成本控制将发挥显著作用。此外,对于订单量稳定、产品标准化程度高且具备较强议价能力的企业,来料成本控制也更容易实现。
二、来料成本控制的限制条件
虽然来料成本控制在特定情况下可以带来收益,但其实施并非没有限制。首先,企业必须具备完善的供应链管理体系,否则难以有效监控来料质量和成本波动。其次,若企业依赖于外部供应商的稳定供货能力,而自身对原材料的依赖度较高,那么来料成本控制可能面临较大的供应链风险。此外,如果产品设计或生产工艺对来料有高度依赖,那么过度强调成本控制可能会影响产品质量,从而导致客户满意度下降。
三、来料成本和性能之间的关系
来料成本与产品性能之间存在复杂的相互作用关系。在某些情况下,成本的降低可能意味着材料品质的下降,进而影响产品的性能表现。例如,在五金制造中,若使用劣质金属材料,可能导致产品的硬度、耐磨性等指标不达标,最终影响产品的使用寿命和客户体验。因此,在进行来料成本控制时,企业必须在成本与性能之间找到平衡点,确保在控制成本的同时不牺牲产品的核心性能。
四、实施来料成本控制的具体建议
为有效实施来料成本控制,企业应从以下几个方面入手:首先,建立完善的供应商评估体系,选择质量稳定、价格合理的供应商;其次,优化采购流程,通过集中采购、长期合作等方式降低采购成本;再次,加强来料检验和质量控制,确保每一批来料均符合企业标准;最后,结合信息化管理系统,实现对来料成本的实时监控和分析,为企业决策提供数据支持。
五、如何处理来料成本控制的局限性
在实际操作中,企业应充分认识到来料成本控制的局限性,并采取相应的应对措施。例如,对于供应链稳定性不足的企业,可以考虑多元化供应商策略,以降低供应风险;对于产品性能对来料依赖较高的企业,可以加强技术研发,通过工艺改进或材料替代等方式,减少对单一来料的依赖。此外,企业还应定期评估成本控制措施的实际效果,确保其在实际应用中能够持续发挥效益。
对于海口芭烬五金有限责任公司,建议在推进来料成本控制的过程中,优先考虑产品性能与成本之间的平衡,同时结合自身供应链状况和市场需求,制定灵活的采购和生产策略。企业应持续优化供应链管理体系,提升质量控制能力,并通过信息化手段加强成本监控,以实现成本控制与产品性能的协同发展。